
Ursula chiama «pigri» i nostri risparmi, ma i fondi UE trovano sempre la strada per l’azienda del marito
La presidente della Commissione vuole spingere i depositi delle famiglie verso i fondi europei. Guadagna 41mila euro lordi al mese e i soldi pubblici si sono già incrociati con gli affari del marito.
Il 27 agosto, a Parigi, Ursula von der Leyen ha definito «pigri» i diecimila miliardi di euro che le famiglie europee tengono sui conti correnti, e ha annunciato che entro fine anno vuole un piano per metterli «al servizio delle imprese europee». Una frase che si può pronunciare con leggerezza solo a una condizione: che i soldi in questione non siano i tuoi.
Perché quando la presidente della Commissione spiega ai cittadini che i loro risparmi devono correre più rischi, lei un rischio non lo corre. Non rischia il posto, che non dipende da nessun elettore. Non rischia lo stipendio, che cresce da solo. E non rischia i risparmi di famiglia, che a quanto pare hanno già trovato da soli la strada dei fondi europei.
Nessun europeo ha mai scritto il suo nome su una scheda. Nel 2019 Ursula von der Leyen non era candidata in nessuna lista per la presidenza della Commissione. Non era la Spitzenkandidatin del suo partito, non aveva fatto una campagna elettorale, non aveva chiesto un solo voto ai cittadini di alcun Paese. Il suo nome uscì da una notte di trattative tra capi di governo, dopo che i candidati usciti dalle elezioni erano stati scartati. Il Parlamento europeo fu poi chiamato a ratificare: su 747 eurodeputati, ne servivano 374. Ne ottenne 383. Nove voti di scarto, con 327 contrari e 22 astenuti. La maggioranza più risicata nella storia della carica, ottenuta a scrutinio segreto, in una votazione che non era una scelta tra alternative ma un prendere-o-lasciare.
Nel 2024 la procedura si è ripetuta identica: nomina dei capi di governo, ratifica del Parlamento. Questa volta 401 sì contro 284 no, con 360 voti necessari. Meglio, certo. Ma resta il dato di fondo: quasi trecento eurodeputati eletti dal popolo hanno votato contro, e quattrocento hanno votato a favore dell’unico nome sul tavolo. Per due mandati consecutivi, la persona che oggi vuole decidere dove devono andare i risparmi di 450 milioni di europei non si è mai sottoposta a un voto popolare per quella carica. È tutto legale. È tutto previsto dai trattati. Ed è esattamente il problema.
Quanto guadagna chi ci spiega che i nostri soldi sono pigri? Lo stipendio base della presidente della Commissione è fissato per regolamento al 138 per cento della retribuzione massima di un funzionario europeo. Nel 2025 significava 34.407 euro lordi al mese, a cui si aggiungono un’indennità di residenza di 5.161 euro e una di rappresentanza di 1.418 euro: circa 41.000 euro lordi al mese, quasi mezzo milione l’anno. A dicembre 2025 è arrivato un ulteriore adeguamento del 3 per cento, l’ottavo in tre anni per tutto il personale delle istituzioni europee, con un aumento cumulato che la stampa tedesca ha calcolato attorno al 23 per cento.
Bruxelles precisa che questi aumenti sono automatici, indicizzati ai rilevamenti Eurostat sul costo della vita. È vero. Ma è proprio questo il punto: mentre i risparmiatori europei hanno visto l’inflazione mangiarsi il valore reale dei loro depositi, chi vive nel Berlaymont ha avuto un meccanismo che lo proteggeva in automatico. I risparmi dei cittadini sono «pigri»; lo stipendio della presidente, invece, è molto operoso.
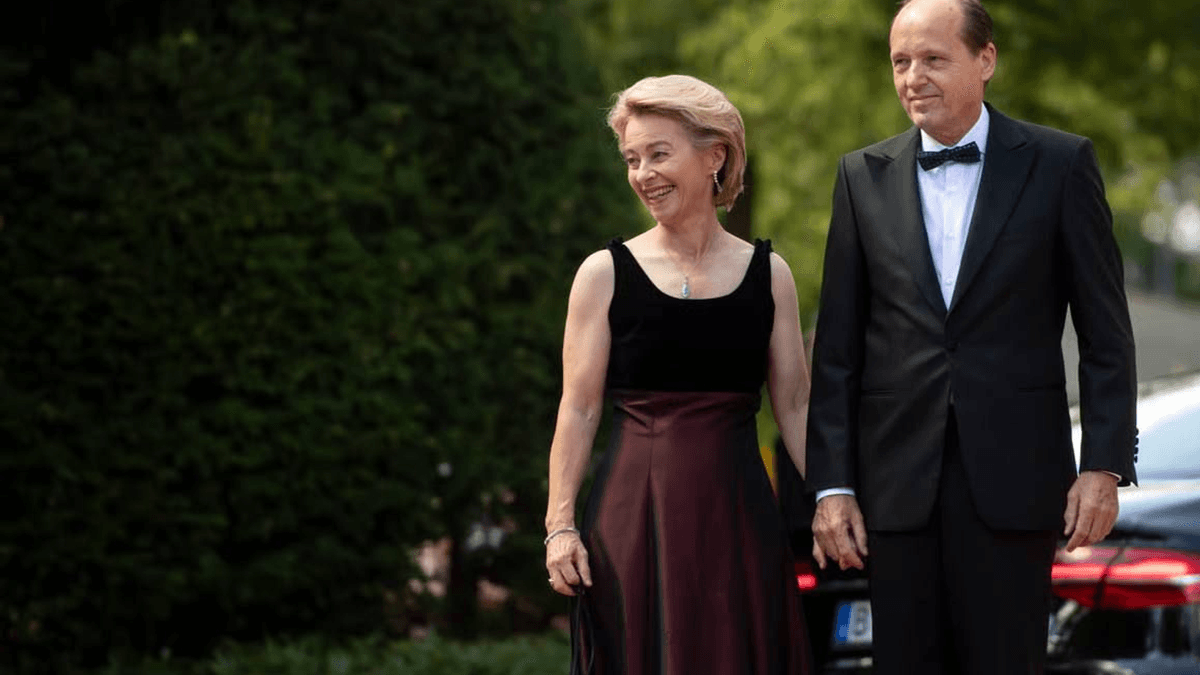
Poi c’è il marito. Heiko von der Leyen è dal dicembre 2020 direttore medico di Orgenesis, azienda biotech statunitense di terapie cellulari e geniche. Quanto guadagna in questo ruolo non è dato saperlo: la sua retribuzione non compare in alcun documento pubblico. Quello che invece è documentato è il rapporto tra Orgenesis e il denaro dell’Unione. Un consorzio guidato da una sua controllata ha ricevuto quattro milioni di euro di fondi europei per un programma di ricerca. Una joint venture del gruppo ha ottenuto, secondo un’interrogazione parlamentare, circa 32 milioni attraverso il piano di ripresa greco.
E nel 2022 una filiale italiana è entrata in un progetto dell’Università di Padova sulle terapie a RNA, finanziato con 320 milioni del piano di ripresa post-Covid, cioè dello stesso NextGenerationEU voluto dalla Commissione presieduta dalla moglie. Il 30 settembre 2022 Heiko von der Leyen è stato nominato nel comitato di sorveglianza della fondazione che gestiva quel progetto. Se n’è andato dopo poche settimane, non per un ripensamento spontaneo, ma perché la stampa italiana aveva scoperto il suo nome nell’organigramma. Otto eurodeputati dei Verdi chiesero formalmente se esistesse un conflitto d’interessi. A rispondere fu la Commissione europea, cioè l’istituzione guidata dalla moglie del diretto interessato. La risposta, prevedibilmente, fu no.
Va detto con chiarezza, perché la verità è già abbastanza pesante da non aver bisogno di esagerazioni: non esiste alcuna prova che Heiko von der Leyen abbia intascato personalmente quei 320 milioni, come sostengono certi post virali. Il punto non è l’appropriazione. Il punto è che, nella famiglia che oggi vuole dirigere il risparmio privato di un continente, il denaro pubblico europeo e gli interessi professionali privati si sono già incrociati almeno tre volte, e chi doveva vigilare era la stessa persona che avrebbe dovuto essere vigilata.
E il curriculum in materia di soldi altrui non finisce qui. Il più grande contratto pubblico della storia dell’Unione, 1,8 miliardi di dosi di vaccino, fu negoziato in parte via sms tra von der Leyen e l’amministratore delegato di Pfizer. Quei messaggi sono spariti. Nel maggio 2025 il Tribunale dell’Unione europea ha annullato il rifiuto della Commissione di renderli accessibili, scrivendo che le sue spiegazioni erano basate su ipotesi o informazioni imprecise, e che non era stato nemmeno chiarito se fossero stati cancellati, da chi, e quando. Sui contratti vaccinali indaga anche la Procura europea. Questa è la stessa istituzione che ora chiede fiducia per gestire il futuro dei depositi bancari delle famiglie.
La formula è semplice. Se il grande piano per «mobilitare» i risparmi funzionerà, Bruxelles rivendicherà il merito, le imprese incasseranno il capitale a buon mercato e la Commissione avrà il suo successo da esibire. Se non funzionerà, se i prodotti finanziari «europei» in cui saremo stati incoraggiati a spostare i nostri soldi andranno male, nessuno a Bruxelles perderà un euro di stipendio, un giorno di mandato o una notte di sonno. A perdere saranno le famiglie che avevano fatto l’unica cosa che nessuno può rimproverare loro: tenere da parte i propri soldi.
È facile investire con i soldi degli altri. È facile chiamare «pigro» un risparmio che non è tuo. È facile chiedere coraggio quando il rischio lo corre qualcun altro. Prima di spiegare a mezzo miliardo di persone come devono gestire i propri soldi, chi non è mai stata scelta da nessuno di loro dovrebbe almeno rendere conto di come ha gestito i nostri.